 20.10.2026 10:23 AM
末位將會跑在最前面。隨著資金重新回流晶片製造商,S&P 500 指數在本週開局大漲。費城半導體指數結束了長達八天的跌勢,這是 18 年來最長的連跌紀錄,先前遭到猛烈拋售的多檔個股,反而成為本輪反彈的領漲主力。投資人是在回到過去那套「逢低買進」的操作手冊,還是說,市場不過是在一波大型拋售之前,獲得了一段短暫的喘息?
懷疑者認為,這波 AI 泡沫遲早會破裂,就像先前幾次科技熱潮一樣。科技股漲幅過大,讓看空者深信 S&P 500 中的領漲股帶有明顯投機色彩。這當中確實有幾分道理:當預期獲利的約七成集中在單一產業時,整體市場難免會被該產業的發展所「綁架」。
科技 vs. 其他產業——獲利動能對比
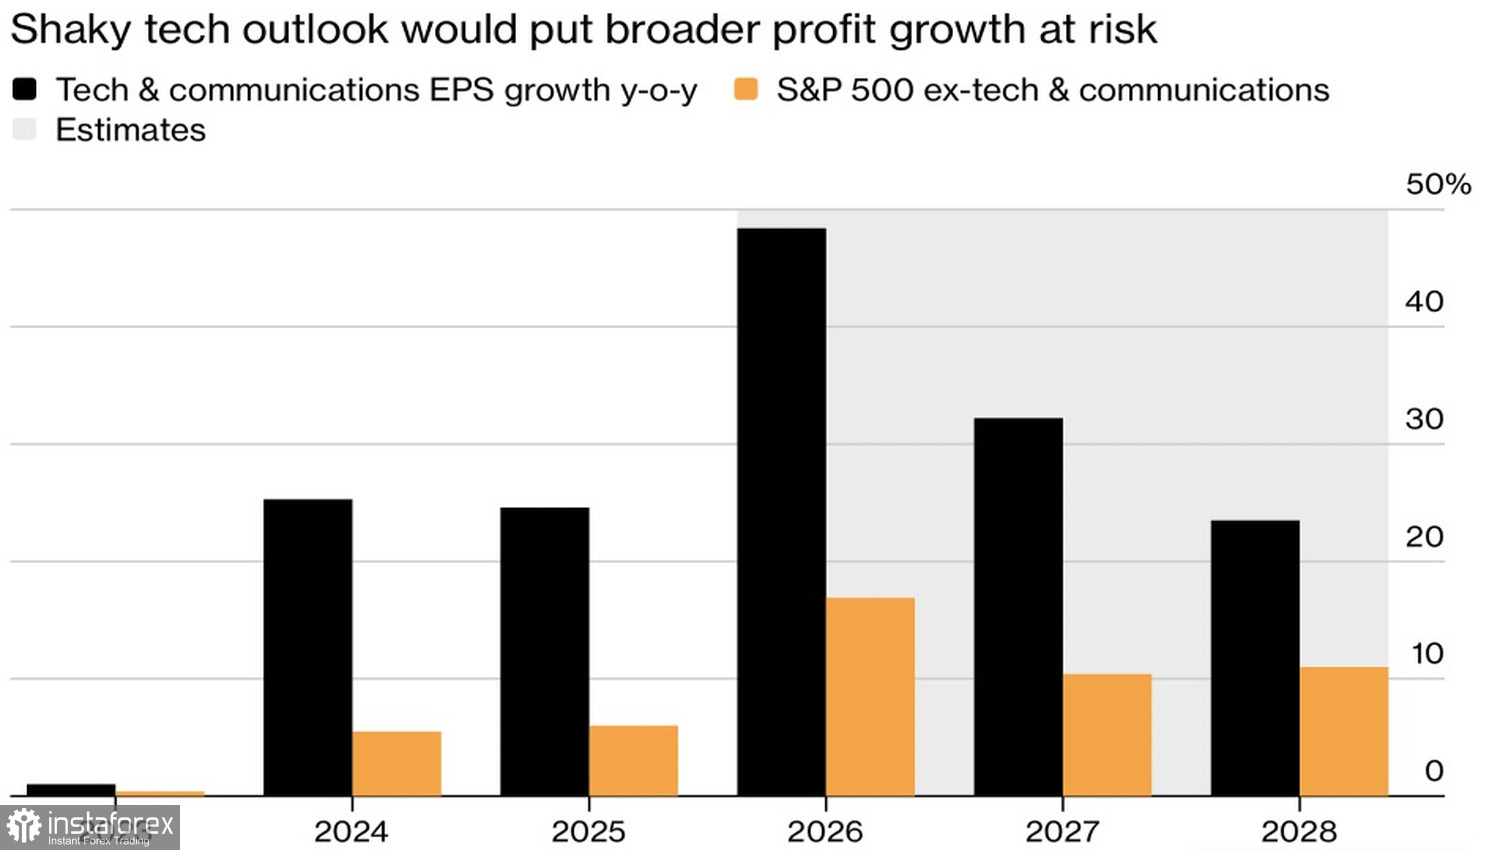
不過,Morgan Stanley 認為目前的高度集中態勢不會持續太久。該銀行把 11 月視為調整持股組合、增持股票的良機——這種調整可能是資金從科技股溫和流出、轉向其他板塊,或者推動 S&P 500 展開新一波強勁漲勢。
抱持審慎樂觀的並不只有 Morgan Stanley。從季節性走勢來看,全年最後三個月通常較為有利;部分基本面已有所改善;美國公債殖利率自近期高位回落;美國經濟依然相對具韌性;而企業獲利預期則偏向正面——這些因素都能為 S&P 500 提供支撐。
P/E 比率與 S&P 500 動態
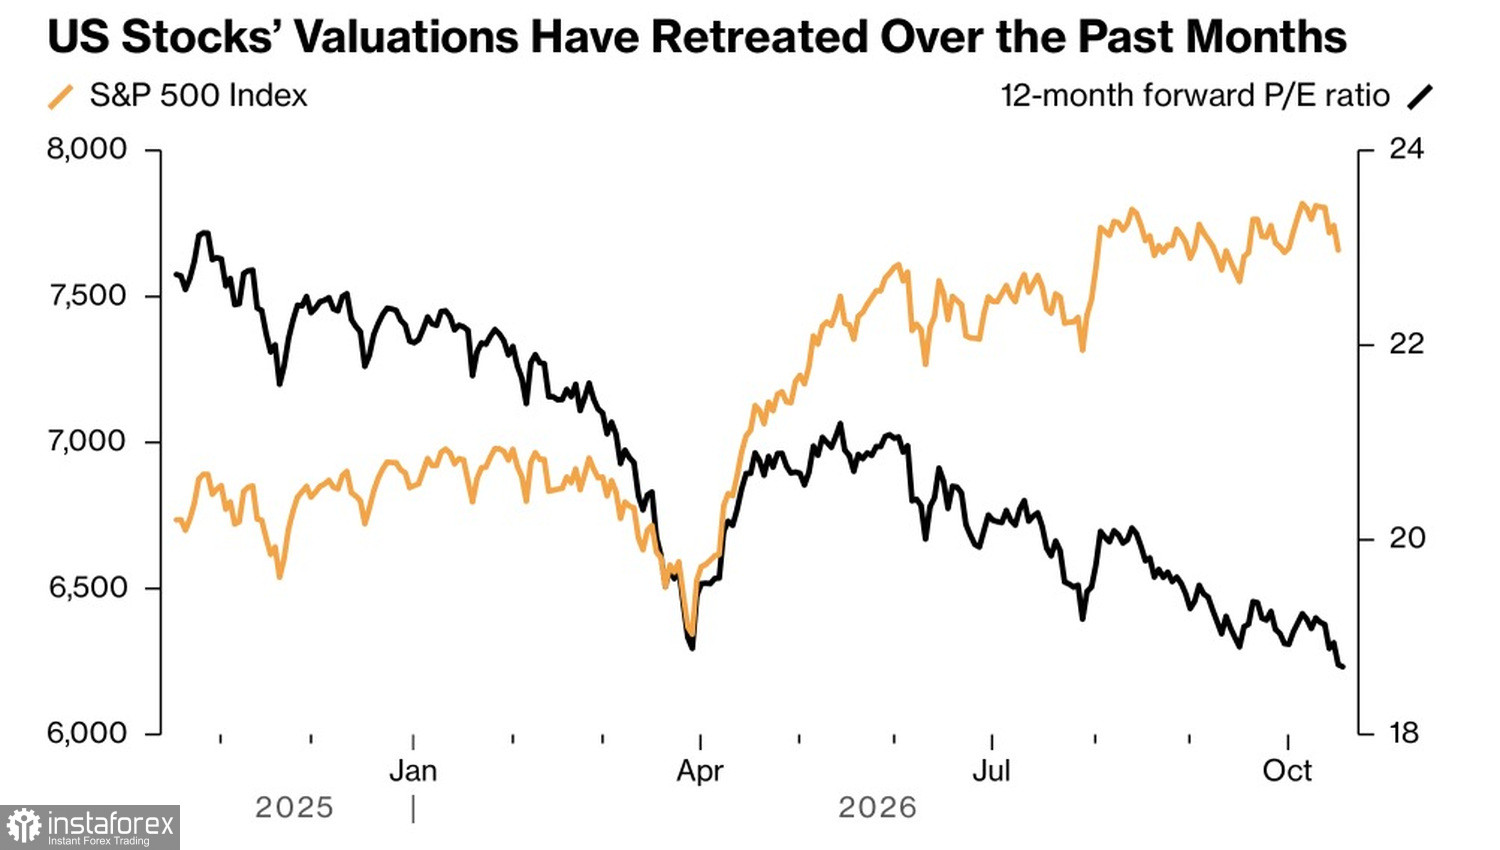
對多頭而言,可惜的是,季節性順風目前尚未發揮關鍵作用。Wells Fargo 指出,本季財報是有紀錄以來最疲弱的之一。首週過後,實際財報結果較華爾街預期低約 0.4%,而自 2012 年以來類似期間的平均「超預期」表現約為 4%。目前只有 48% 的公司交出優於預期的成績,低於歷史平均的 61%。
投資人帶著謹慎與期待交織的心情關注企業財報。他們正尋找成本走勢好轉的跡象——在過去的景氣循環中,這類信號往往先於更廣泛的市場下跌出現。其邏輯相當直接:企業投資愈少,處於該投資循環中的供應商與相關業者,利潤空間也就愈小。
Baird 的研究顯示,從 S&P 500 見頂到資本支出(capex)明顯放緩,通常需要六到十二個月。這意味著,本輪財報季不太可能真正解決關於 AI 受惠企業成長動能能否持續的爭論——但卻很可能為大盤指數的下一步走向定調。
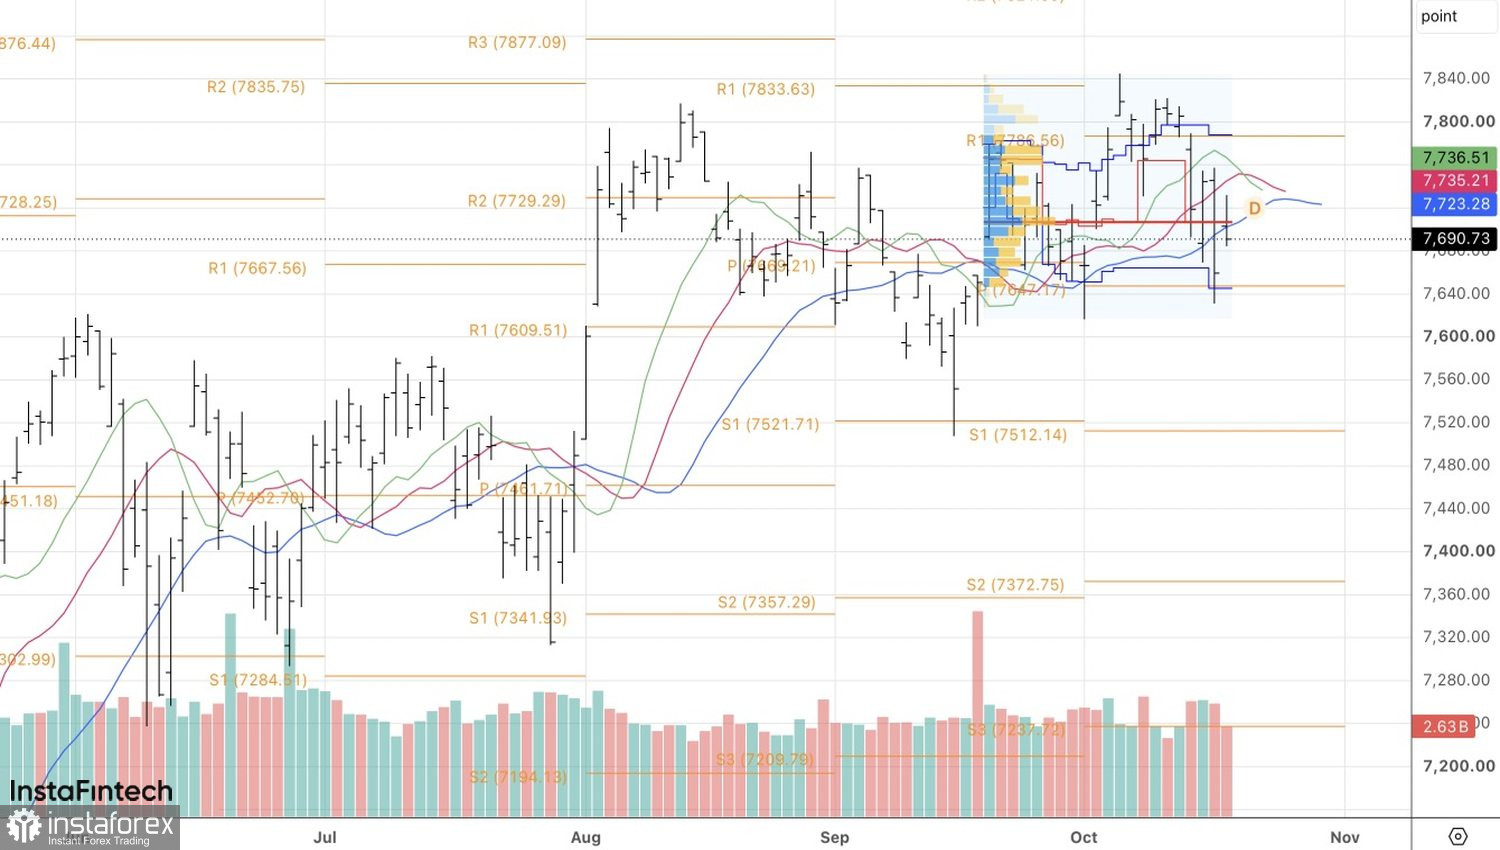
從技術面來看,S&P 500 在日線圖上形成了一根「內包線」(inside bar),顯示市場猶豫不決。一個務實的操作策略,是在這根 K 線的區間附近預先掛單:在高點附近(約 7,730)設買入止損單(buy stop),在低點附近(約 7,865)設賣出止損單(sell stop),以便在價格向任一方向突破時進場操作。


