
Дивіться також


 24.09.2026 15:50
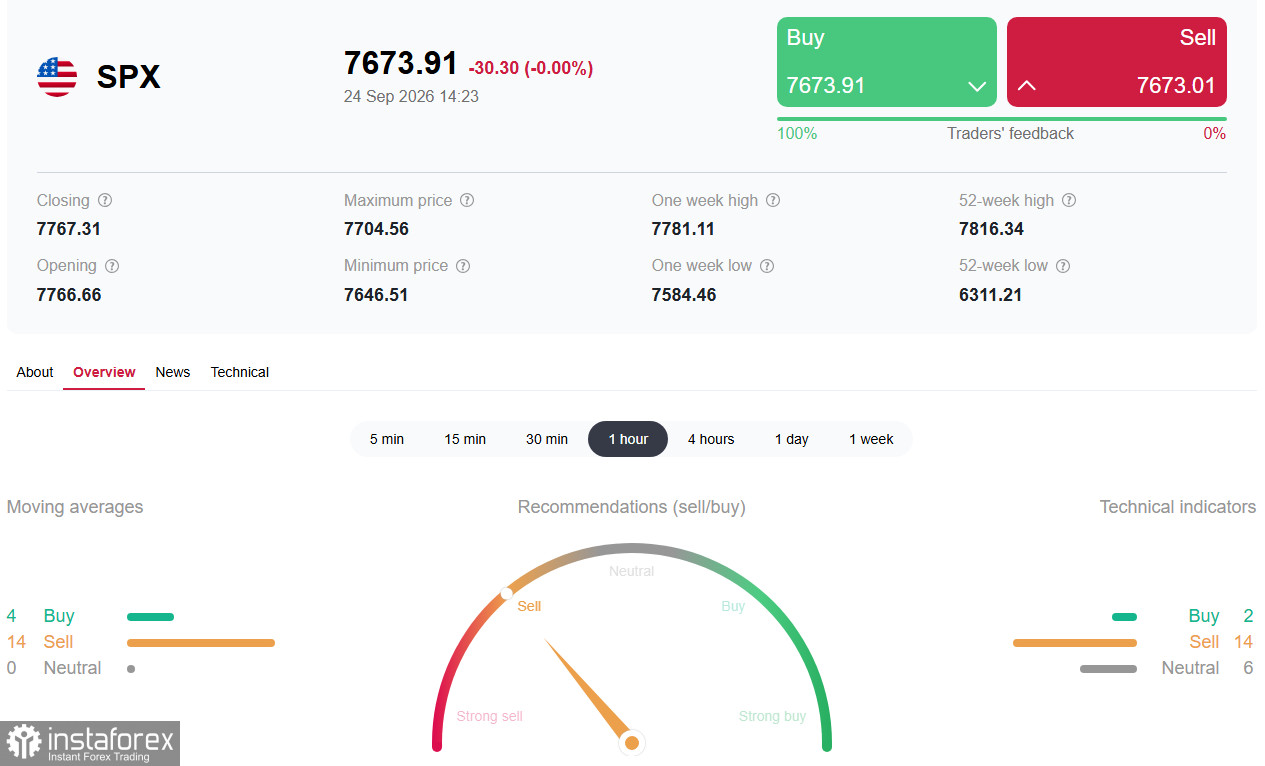
*см. также: Торговые индикаторы InstaTrade по S&P500 (SPX)
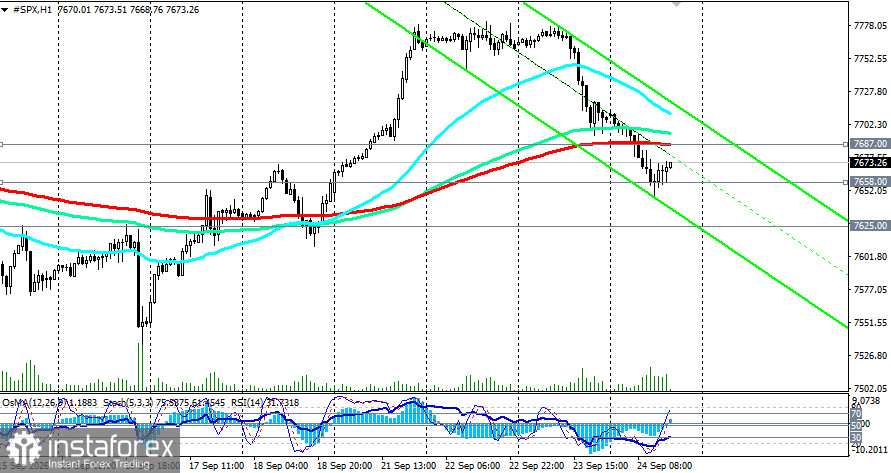
После публикации в четверг свежих данных с рынка труда США (в 12:30 GMT) индекс S&P500 продолжает торговаться в диапазоне 7687.00-7658.00, оставаясь также под давлением после публикации сильных данных PMI.
Число первичных заявок на пособие по безработице снизилось до 197 тысяч за неделю, завершившуюся 19 сентября, — ниже прогноза в 201 тысячу и предыдущего значения в 198 тысяч. Четырёхнедельная скользящая средняя опустилась до 202,25 тысячи с пересмотренных 204 тысяч. Повторные заявки выросли до 1,719 миллиона.
Эти данные подтверждают картину, которая начала формироваться после PMI: рынок труда остаётся исключительно напряжённым, увольнения минимальны, а экономика не демонстрирует признаков замедления. Для рынка акций это означает, что ФРС не получит сигналов к паузе, и давление высоких ставок сохранится.
Ключевые драйверы
Данные по заявкам подтвердили устойчивость рынка труда. Снижение первичных заявок до 197 тысяч — уровня, который исторически соответствует полной занятости — указывает на то, что компании не спешат сокращать персонал. Четырёхнедельная средняя в 202,25 тысячи также находится вблизи исторических минимумов. Для ФРС это означает, что рынок труда не создаёт дезинфляционного давления, и центральный банк может продолжать ужесточение без опасений спровоцировать резкий рост безработицы.
PMI остаётся главным триггером распродажи. Композитный индекс деловой активности за сентябрь подскочил до 58,4 — максимума с июля 2021 года. Особую тревогу вызвал ценовой компонент: индекс уплаченных цен вырос до 66,4, максимума с октября 2022 года. S&P Global отметила, что задержки в цепочках поставок стали самыми масштабными с июля 2022 года, что указывает на нехватку операционных мощностей и, как следствие, на дальнейшее давление на цены.
Доходность облигаций остаётся на многолетних максимумах. Доходность 10-летних казначейских облигаций США удерживается вблизи 5% — уровня, не наблюдавшегося с 2007 года. Это создаёт мощный встречный ветер для акций, особенно для высокотехнологичных компаний, чьи оценки особенно чувствительны к изменениям ставок дисконтирования.
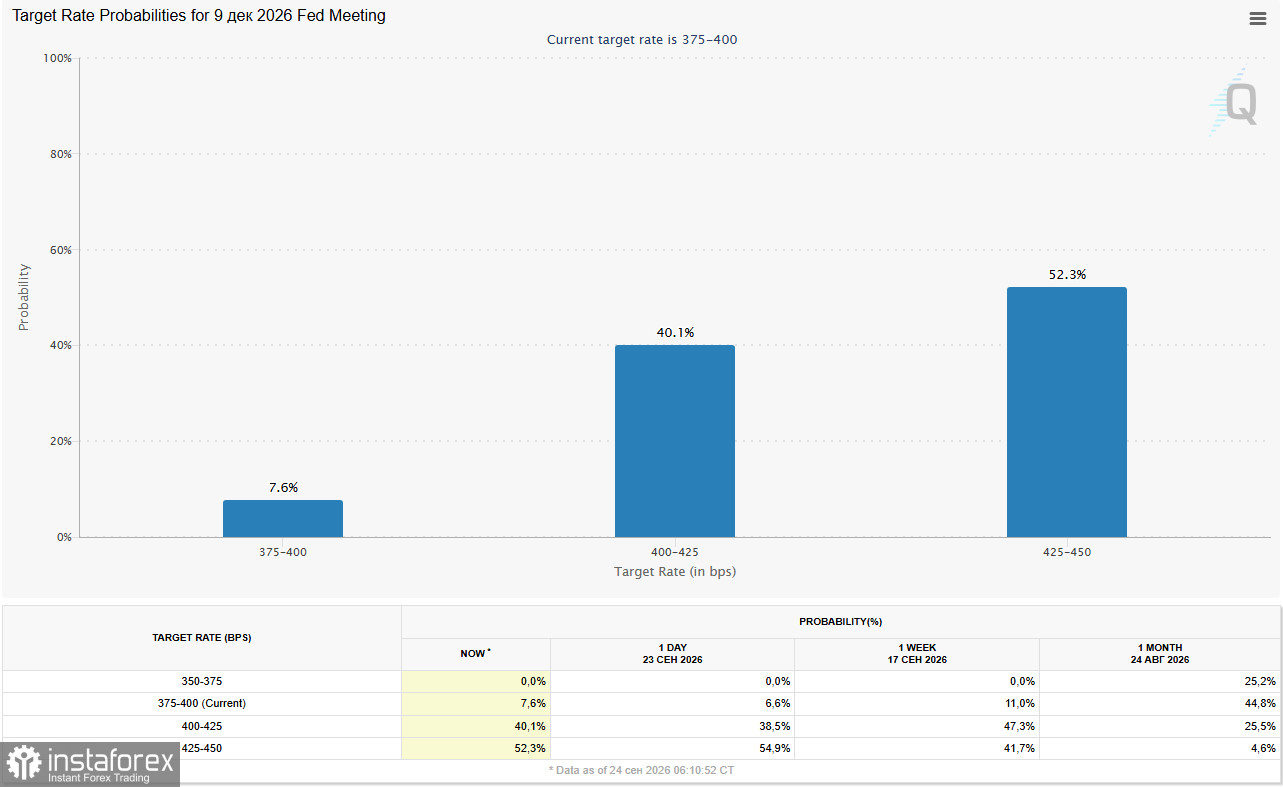
Ястребиные комментарии представителей ФРС усиливают давление. Член Совета управляющих ФРС Майкл Барр заявил, что «риски для достижения целевого уровня инфляции возросли», и допустил необходимость дальнейшего ужесточения. Вице-председатель ФРС по надзору Мишель Боуман также отметила, что «инфляция остаётся некомфортно высокой». Эти заявления закрепили рыночные ожидания: вероятность повышения ставки в октябре выросла до 70% и в декабре — до 92%.
Краткий технический анализ
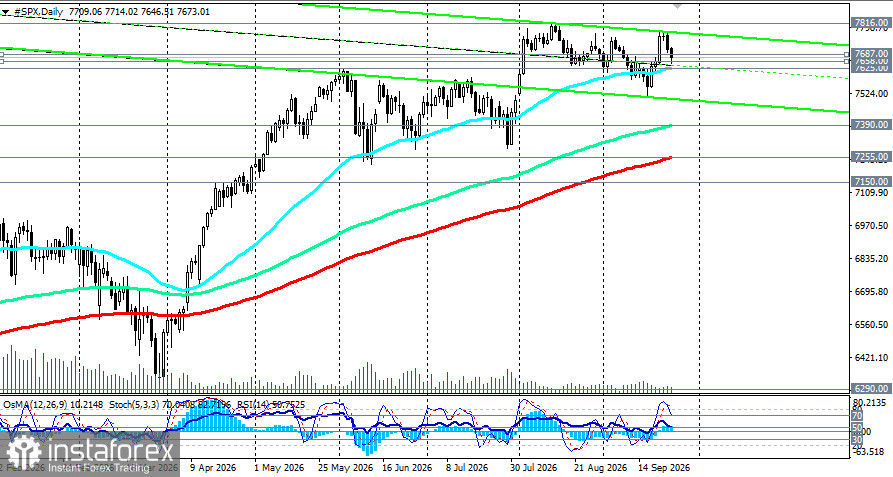
Техническая картина указывает на краткосрочное давление при сохранении среднесрочной поддержки.
Сводный теханализ компании Instaforex (на часовом графике) показывает сигнал «Продажа»: 14 из 22 технических индикаторов указывают на продажу.
На дневном графике индикаторы остаются на стороне покупателей, но также подают признаки разворота, сигнализируя о вероятности краткосрочной коррекции.
Индикаторы и скользящие средние:
Ключевые уровни:
Сопротивление: 7687.00 (ЕМА200 на Н1), 7700.00, 7800.00 («круглые» уровни), 7810.00-7820.00 (зона рекордных максимумов)
Поддержка: 7658.00 (ЕМА200 на Н4), 7625.00 (ЕМА50 на D1), 7600.00, 7500.00, 7400.00 («круглые» уровни), 7390.00 (ЕМА144 на D1)
*подробнее см. в S&P500 (SPX): сценарии динамики на 24.09.2026
Ключевые события для наблюдения
Рынок труда остаётся в центре внимания. Данные по заявкам подтвердили, что увольнения минимальны, и это усиливает аргументы в пользу дальнейшего ужесточения ФРС. Следующий важный релиз — отчёт по занятости (NFP) в начале октября, который станет ключевым фактором для октябрьского заседания ФРС. Если данные окажутся сильными, вероятность повышения ставки может превысить 70%, что усилит давление на акции.
Комментарии представителей ФРС остаются ключевым драйвером. После заявлений Барра и Боуман рынок будет внимательно следить за выступлениями других чиновников. Если риторика подтвердит готовность к октябрьскому повышению, доходность облигаций может продолжить рост, оказывая давление на индекс. Если же прозвучат голубиные нотки, возможен технический отскок.
Геополитический фон остаётся неопределённым. Встреча Трампа и Си Цзиньпина в четверг — ключевое событие для глобального риск-аппетита. Если стороны достигнут прогресса в торговых переговорах, это может ослабить напряжённость и поддержать акции. Если переговоры зайдут в тупик, неопределённость сохранится.
Сезонность и позиционирование. Экономисты отмечают, что глобальные позиции по акциям ухудшаются, инвесторы наращивают короткие позиции, и около 80% длинных и коротких позиций в S&P500 находятся в убытке. Это создаёт риск дальнейших распродаж, но также и потенциал для резкого отскока на закрытии коротких позиций при появлении позитивных катализаторов.
Институциональные прогнозы. RBC Capital Markets в начале сентября предупредил, что «риск обычной коррекции на 5–10% возрос» из-за сезонной слабости, приближающихся промежуточных выборов и нерешённого конфликта с Ираном. Yardeni Research, например, понизил годовой целевой уровень с 8400.00 до 7900.00, сославшись на возросшие риски в ближайшие три-шесть месяцев. При этом оба института сохраняют конструктивный взгляд на горизонте 12 месяцев: RBC видит индекс на уровне 8150.00 через год.
Заключение и рекомендации
S&P500 остаётся под давлением сильных данных PMI и устойчивого рынка труда, которые усиливают ожидания дальнейшего ужесточения ФРС. Ключевым уровнем для быков остаётся 7715.00, для медведей — 7650.00.
Для краткосрочных трейдеров:
Для среднесрочных инвесторов:
Управление рисками:
*данный материал представляет собой текущий фундаментальный и краткий технический анализы и не является инвестиционной рекомендацией. Динамика цены зависит от множества факторов, а управление рисками и контроль позиций имеют особое значение
**см. также наши сегодняшние обзоры:


