
Shuningdek qarang


 24.09.2026 20:41
Но на этом выступление г-на Гулсби не закончилось. Он также сообщил, что дисбаланс между спросом и предложением влияет не на конечный уровень ставок, а на темпы их повышения, практически открыто дав понять рынкам, что второй раунд ужесточения политики ФРС может случится уже на следующем заседании. Глава ФРБ Чикаго также успокоил рынки в отношении слабости рынка труда США. По его словам, текущий уровень безработицы очень близок к полной занятости в экономике, поэтому борьба с высокой инфляцией стоит сейчас на первом месте. Г-н Гулсби также отметил, что отчеты Nonfarm Payrolls не отражают в полной мере состояние рынка труда, так как не учитывают изменение числа населения из-за миграционной политики. «Мы повышаем ставки сейчас не в качестве отмены прошлогодних трех раундов смягчения. Задача банкира центрального банка – реагировать на изменение в экономических условиях, а не на желания президента или рынков», – подытожил Гулсби.
Однако выступление г-на Гулсби было не единственным важным на этой неделе. Президент ФРБ Сент-Луиса Альберто Мусалем в понедельник также занял «ястребиную» позицию в отношении дальнейшей денежно-кредитной политики. Он сообщил, что ФРС, вероятно, придется продолжить ужесточение для снижения инфляции, которая продолжает расти из-за высокого потребительского спроса и роста цен на сырье, включая нефть. Примечательно, что г-н Мусалем, в отличие от своего коллеги из Чикаго, считает, что высокие цены на нефть и топливо оказывают серьезное влияние на инфляцию. Он прямо заявил, что если сейчас не начать повышать ставки, то через 18 месяцев индекс потребительских цен будет находиться существенно выше целевой отметки.
Г-н Мусалем также сообщил, что денежно-кредитная политика должна быть такой, чтобы она оказывала существенное влияние на инфляцию. Это даст возможность темпам роста потребительских цен вернуться к 2% хотя бы через полтора года, когда общий период повышенной инфляции будет приравниваться уже к 7 годам. Глава ФРБ Сент-Луиса при этом отказался давать прогнозы в отношении будущего размера процентной ставки или сроков ужесточения денежно-кредитной политики. Он считает, что если возникла проблема, то лучше ее начать раньше и постепенно, чем резко и агрессивно, но позже.
Исходя из всего вышесказанного, получается, что Альберто Мусалем также поддерживает дальнейшее повышение ставок, но не так быстро, как Остан Гулсби.
Анализ EUR/USD.24 сентября. Доллар продолжает расти на «ястребиности» ФРС
Доллар подняли в небеса управляющие ФРС?
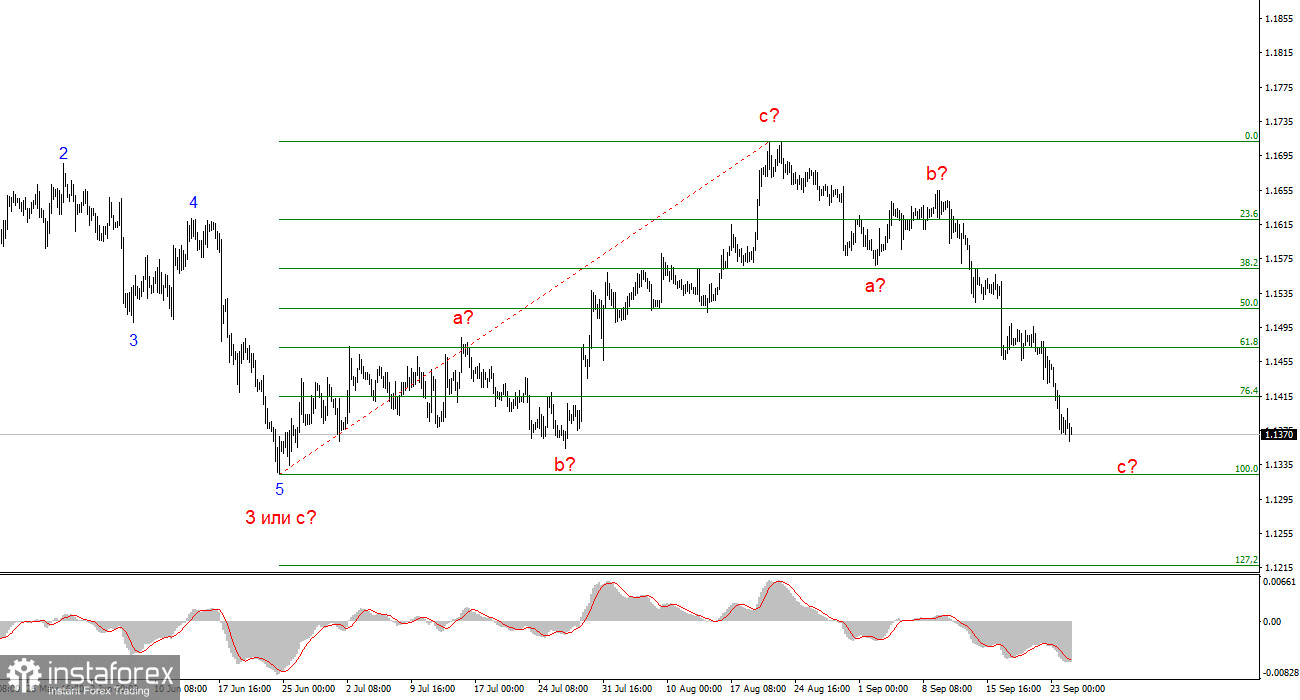
Исходя из проведенного анализа EUR/USD, я делаю вывод, что инструмент остается в рамках глобального коррекционного участка тренда A-B-C-D-E. Если это предположение верно, то снижение котировок продолжится с целями, расположенными ниже лоу волны С – 1,1325. Этот сценарий я считал альтернативным, и если бы не заседание ФРС, он таковым бы и остался – резервным. Но ФРС преподнесла сюрприз, а у рынка не осталось других опций, кроме новой волны покупок американской валюты. Однако покупки продолжают уже несколько недель подряд, хотя новых факторов поддержки у доллара нет. Я бы не стал открывать продажи при таком новостном фоне.
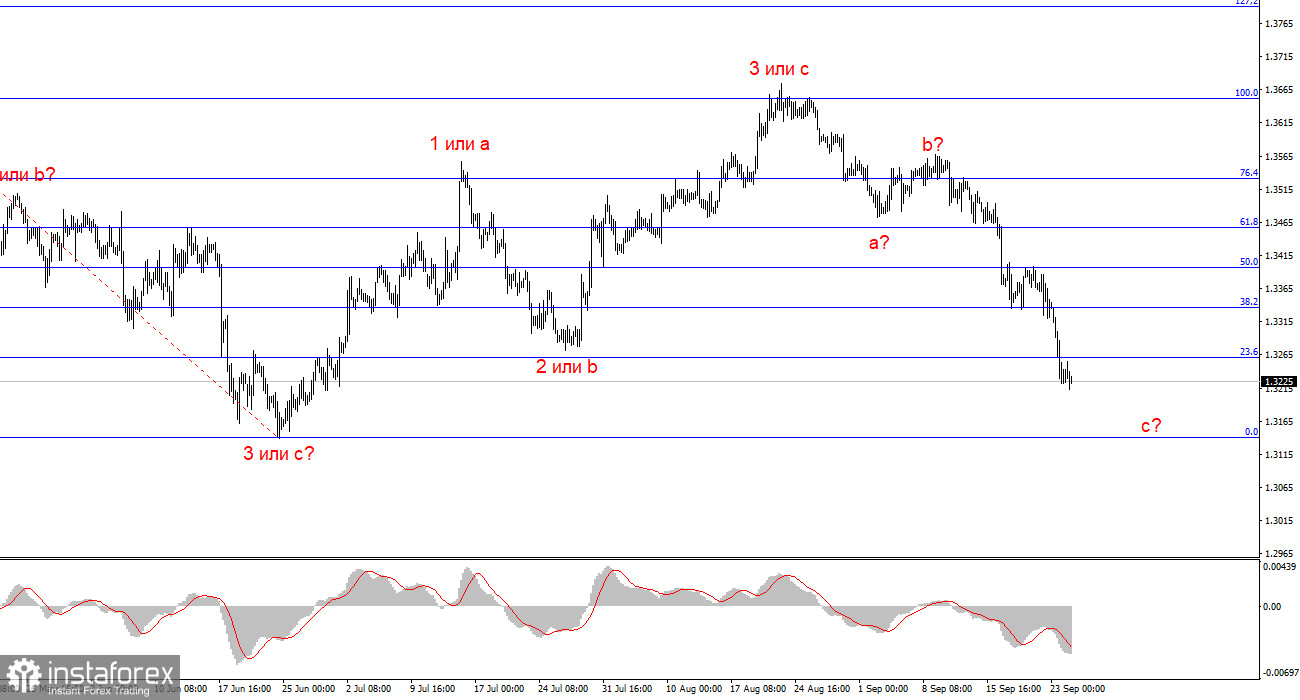
Волновая картина инструмента GBP/USD приобрела достаточно понятный вид, но может усложниться. На графиках мы видим четкую коррекционную структуру A-B-C, но после заседания ФРС может трансформироваться в A-B-C-D-E. Если это предположение верно, то британская валюта продолжит снижение с целями, расположенными ниже 31 фигуры, около которой располагается лоу волны С. Новостной фон теперь вынужден поддерживать доллар, чтобы предполагаемая волна Eсмогла построиться.
1) Волновые структуры должны быть простыми и понятными. Сложные структуры сложно отыгрывать, они часто несут изменения.
2) Если нет уверенности в происходящем на рынке, лучше не заходить в него.
3) Стопроцентной уверенности в направлении движения нет и быть не может никогда. Не забывайте про защитные ордера Stop Loss.
4) Волновой анализ можно комбинировать с другими видами анализа и торговыми стратегиями.

