Voir aussi
 21.10.2026 10:30 AM
Les actions et les contrats à terme américains ont progressé aujourd’hui, les bons résultats du secteur technologique publiés hier ayant atténué une partie de l’anxiété liée à l’IA qui avait suivi la douloureuse vague de ventes de la semaine dernière. Le Kospi sud-coréen a gagné 2,6 %, le Taiex taïwanais a augmenté de 0,9 %, et l’indice élargi MSCI Asia Pacific a ajouté 0,9 %, mettant fin à deux jours de repli. Les contrats à terme sur le Nasdaq 100 ont grimpé de 0,7 % après une séance mitigée à Wall Street mardi, et les marchés européens semblaient partis pour ouvrir en hausse.
Le catalyseur a été des résultats supérieurs aux attentes. Les chiffres de SpaceX et de Super Micro Computer ont dépassé les prévisions : l’action SpaceX a bondi de 8,1 % dans les échanges après clôture, tandis que Super Micro s’est envolée de 16 %. Parmi les valeurs liées aux infrastructures d’IA, la sud-coréenne Elice a fortement progressé, gagnant environ 30 % après l’une des introductions en bourse les plus faibles du pays.
Il faut garder à l’esprit que ce rebond intervient après une période difficile. La semaine dernière, le Nasdaq 100 a reculé de 5,5 % — sa pire semaine depuis avril 2025, lorsque les gros titres sur les droits de douane mondiaux avaient pesé sur le marché — si bien que la hausse actuelle ressemble davantage à une réaction à des conditions de survente et à de bons résultats qu’à un véritable retour de la confiance.
Un calendrier de publications chargé nous attend. Meta Platforms et Tesla publient leurs résultats aujourd’hui, et ceux‑ci seront des tests cruciaux pour déterminer si l’intensification de l’activité justifie réellement les investissements de plusieurs milliards de dollars dans la capacité de calcul. La solidité de leurs chiffres et de leurs perspectives guidera la question de savoir si le rebond peut se transformer en rallye durable ou s’il restera un simple épisode de rachat de positions vendeuses.
Les matières premières maintiennent les traders sur le qui-vive. Le pétrole a reculé hier mais s’est repris aujourd’hui, les attaques contre des navires autour du détroit d’Hormuz menaçant l’approvisionnement, tandis que des données sectorielles américaines faisaient état d’un nouveau recul marqué des stocks. Le Brent est repassé au‑dessus de 110 $/baril. L’or a conservé l’essentiel des pertes d’hier et s’échangeait autour de 4 115 $/oz, en baisse de un peu plus de 1 % sur la semaine.
Le marché obligataire était plus calme. Les Treasuries ont abandonné une partie des gains d’hier, le rendement à 10 ans remontant d’environ 1 pb, à 5,12 %. Le dollar s’est modestement renforcé face à la plupart de ses pairs du G10.
Pris dans leur ensemble, les marchés sont disposés à acheter la tech sur de bonnes nouvelles, mais l’anxiété autour de l’IA et la cherté du pétrole limitent le potentiel de hausse. À mon sens, les publications de Meta et Tesla devraient largement déterminer la trajectoire à court terme. De bons résultats prolongeraient le rebond. Une déception raviverait les pressions, en particulier avec un Brent au‑dessus de 110 $ et des rendements autour de 5,1 %.
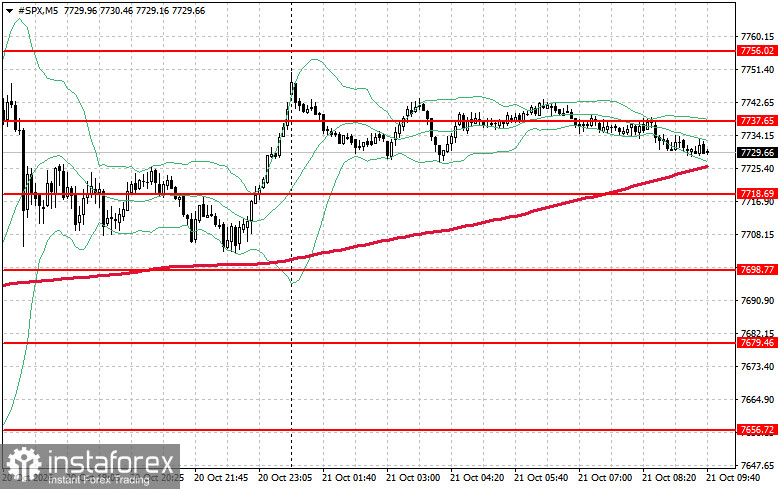
En ce qui concerne les aspects techniques de l’indice S&P 500, la tâche immédiate des acheteurs est de franchir le niveau de résistance à 7 737 $. Cela signalerait un regain de dynamique haussière et ouvrirait la voie à un mouvement en direction de 7 756 $. Le maintien au-dessus de 7 781 $ renforcerait davantage la position des acheteurs. Si le prix recule dans un contexte de diminution de l’appétit pour le risque, les acheteurs devront défendre la zone des 7 718 $. Une rupture sous ce niveau pourrait probablement pousser l’indice vers 7 698 $ et ouvrir la voie à 7 679 $.

