Voir aussi
 21.10.2026 01:15 PM
L’or a longtemps résisté aux vents contraires du marché, déployant des efforts considérables pour tenir sa position face à un dollar américain plus fort et à la hausse des rendements des Treasuries. Pourtant, dès que ces vents contraires ont commencé à s’atténuer, le métal précieux s’est mis à reculer de façon inattendue. A-t-il épuisé son élan ?
Les rendements des Treasuries continuent de se replier par rapport à leurs récents sommets, dans un contexte d’aversion au risque alimentée par les craintes d’une possible bulle de l’intelligence artificielle et par des signes de ralentissement de l’économie américaine. Les promesses de vente de logements sont tombées à un niveau historiquement bas, tandis que les mises en chantier ont reculé en septembre pour s’établir à l’un de leurs plus faibles niveaux depuis la pandémie. Le resserrement monétaire de la Réserve fédérale exerce une pression sur le marché immobilier. Si ces conditions persistent, l’économie pourrait finir par tomber en récession.
Prix de l’or et rendements des Treasuries
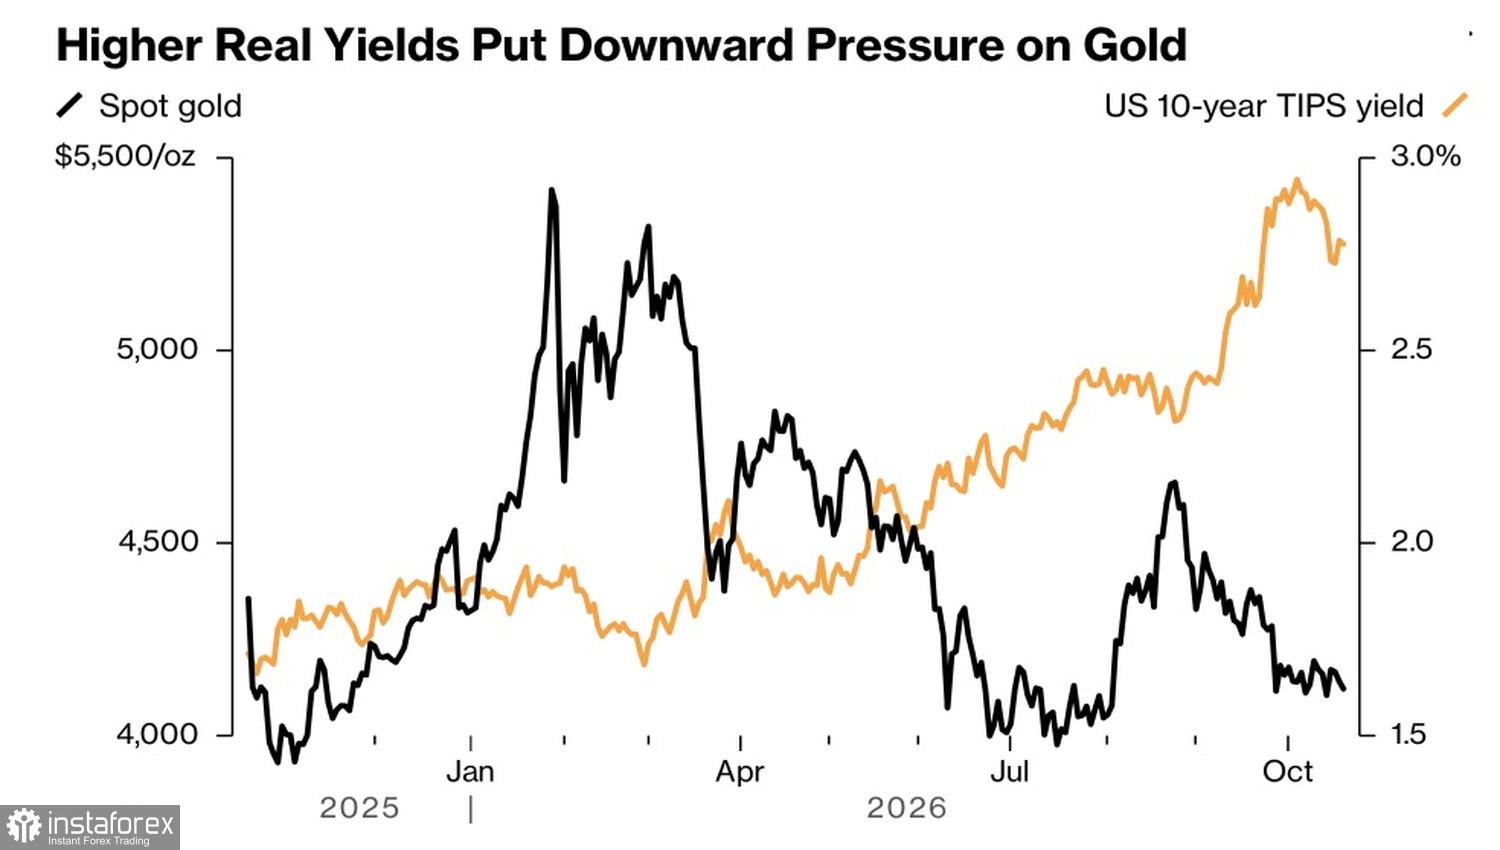
Néanmoins, l’or, qui recule lorsque les rendements obligataires progressent, ne monte pas alors même que les rendements baissent. Le métal précieux semble regarder au-delà des mouvements de marché à court terme. Les marchés et les experts de Reuters s’attendent à ce que la Fed fasse une pause dans son cycle de resserrement monétaire en octobre avant de le reprendre en décembre. Parallèlement, environ 41 % des personnes interrogées anticipent deux hausses de taux supplémentaires en 2027, ce qui porterait le taux à 4,75 %. Lors de l’enquête de septembre, seuls 20 % partageaient cette opinion.
Le principal argument en faveur d’un cycle de resserrement monétaire plus prolongé réside dans les prix élevés du pétrole. Selon Kpler, les expéditions de pétrole en provenance du Moyen-Orient ont dépassé leurs niveaux d’avant-guerre, les flux contournant le détroit d’Ormuz étant passés de 17 % à 40 %. En temps normal, on s’attendrait à une baisse des prix du Brent. Cependant, les craintes d’une escalade du conflit, la rapide diminution du coussin que représentent les stocks mondiaux et la hausse de la demande de brut aux États-Unis et en Chine empêchent le baril de mer du Nord de reculer. Les investisseurs haussiers ignorent les déclarations des médiateurs au sujet d’une proposition de reprise des négociations entre Washington et Pékin.
La flambée des cours du pétrole accroît le risque que des prix de l’énergie durablement élevés se transmettent à l’inflation sous-jacente et obligent la Réserve fédérale à durcir plus fortement sa politique monétaire. Dans ce scénario, les rendements des Treasuries reprendraient leur tendance haussière, tandis que l’or, qui ne génère aucun revenu d’intérêt, aurait du mal à rivaliser. Cette perspective pousse les hedge funds et les gestionnaires d’actifs à réduire leurs positions haussières sur le métal précieux. Selon TD Securities, les positions vendeuses augmentent plus vite que les positions acheteuses.
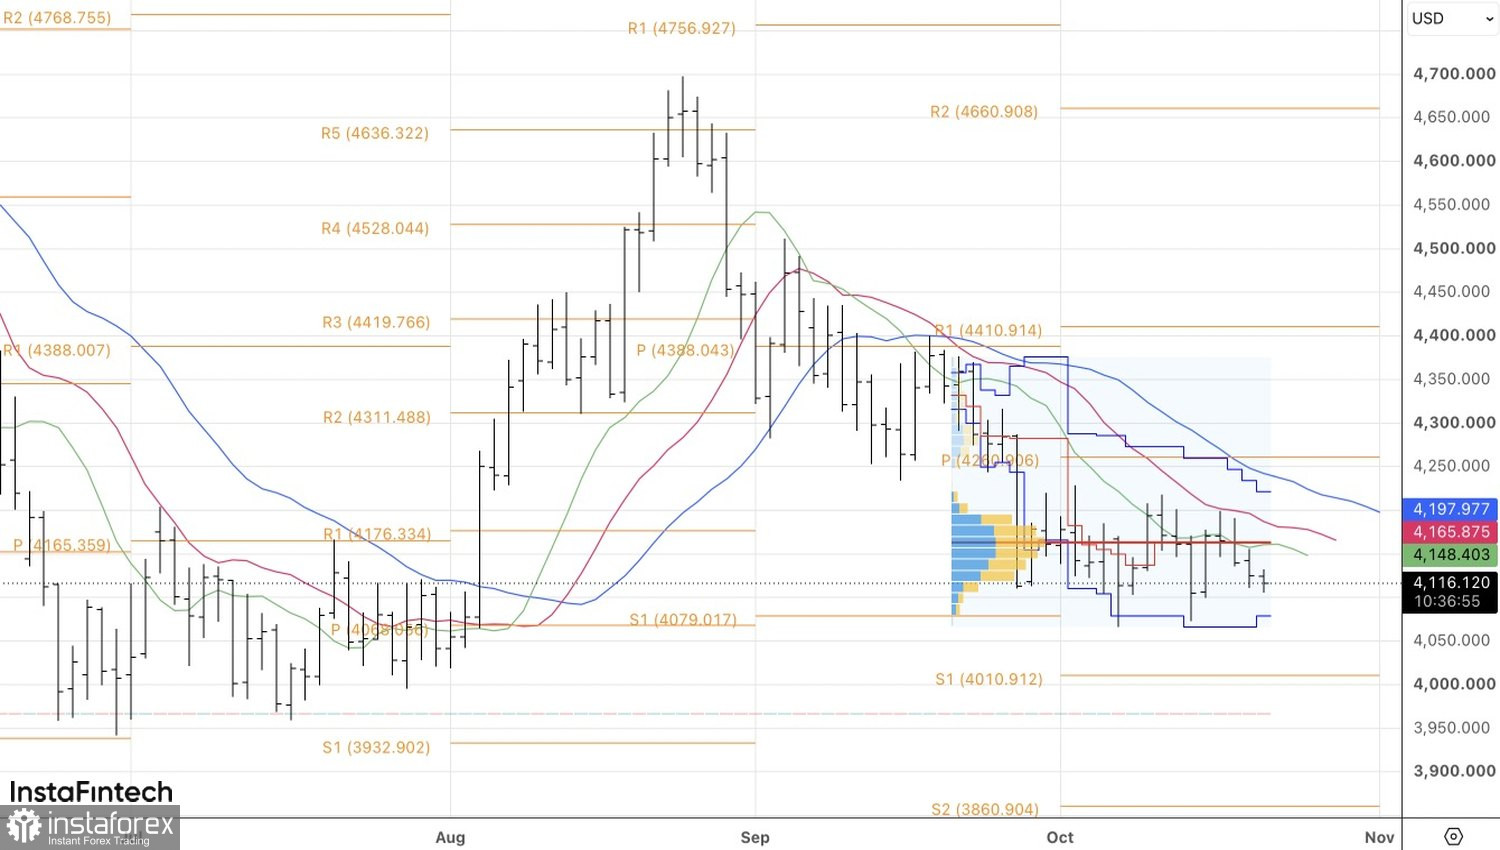
Des conditions de marché défavorables obligent les banques à revoir à la baisse leurs prévisions de prix de l’or. CIBC, par exemple, souligne qu’une inflation durablement élevée, aggravée par le conflit au Moyen-Orient, pousse la Réserve fédérale vers une politique monétaire plus agressive. Cela crée des difficultés pour la paire XAU/USD.
D’un point de vue technique, l’or continue de se consolider dans une fourchette de 4 080 à 4 200 dollars l’once sur le graphique quotidien. Seule une rupture au-dessus ou en dessous de cette zone permettra de définir le sens du prochain mouvement. Cela ouvre la voie à la mise en place d’ordres d’achat en attente à 4 200 dollars et d’ordres de vente en attente à 4 080 dollars.

